個別原価計算とは|総合原価計算との違いと、受託開発・建設の計算例
受託開発や建設工事のように、仕事が1件ずつ違う会社では、「この案件でいくらかかったか」を案件ごとに出す必要があります。
個別原価計算とは、製品や案件ごとに指図書(工番)を発行し、その単位で材料費・労務費・経費を集計して原価を出す方法です。この記事では、総合原価計算との違い、計算の流れを整理したうえで、受託開発と建設工事の計算例、仕訳、メリット・デメリットを説明します。
個別原価計算とは
個別原価計算では、注文を受けた製品や案件ごとに「製造指図書」を発行し、番号(工番・案件番号)を付けます。材料を使ったとき、人が作業したとき、外注したときに、その費用がどの指図書のものかを記録し、指図書ごとに集計します。指図書の原価がそのまま、その製品や案件の原価になります。
総合原価計算との違い
| 項目 | 個別原価計算 | 総合原価計算 |
|---|---|---|
| 対象 | 1件ごとに仕様が違う受注品 | 同じ製品を続けて作る量産品 |
| 集計の単位 | 指図書(案件)ごと | 一定期間(1か月など)ごと |
| 原価の出し方 | 指図書に集めた費用の合計 | 期間の原価 ÷ 生産量 = 1個あたりの原価 |
| 主な業種 | 受託開発、建設、造船、受注生産の機械、制作 | 食品、化学、製紙などの量産 |
案件ごとに仕様も期間も違う仕事では、期間で割っても1件ごとの原価は分かりません。そのため、受託開発や建設工事では個別原価計算を使います。
個別原価計算の流れ
1. 費目別に分ける
発生した費用を、材料費・労務費・経費に分けます。
2. 直接費と間接費に分ける
どの案件の費用かがはっきり分かるものは直接費として、その指図書に直接集めます(賦課)。工場や事務所の家賃、管理者の人件費のように、複数の案件に共通する費用は間接費です。
3. 間接費を配賦する
間接費は、作業時間や直接労務費などの基準で、各指図書に割り振ります(配賦)。部門ごとに間接費を集め、部門ごとの基準で配賦するやり方を「部門別個別原価計算」、部門を分けずに会社全体の基準1つで配賦するやり方を「単純個別原価計算」と呼びます。
4. 指図書ごとに合計する
直接費と配賦された間接費を合計した額が、その案件の原価です。完成していない案件の原価は、仕掛品(建設業では未成工事支出金)として次の期に繰り越します。
計算例1:受託開発の案件
システム開発の案件Aを例にします。契約金額は280万円です。
直接労務費は、案件にかかった工数(作業時間)に、時間単価を掛けて出します。時間単価は、給与に社会保険料などの会社負担を加えた人件費を、年間の稼働時間で割った額です。
| 費目 | 計算 | 金額 |
|---|---|---|
| 直接労務費(PM) | 60時間 × 4,000円 | 240,000円 |
| 直接労務費(エンジニア) | 320時間 × 3,000円 | 960,000円 |
| 外注費 | テスト工程を外注 | 500,000円 |
| 直接経費 | 案件専用のサーバー費用 | 30,000円 |
| 間接費の配賦 | 380時間 × 750円 | 285,000円 |
| 原価合計 | 2,015,000円 |
間接費の配賦率は、月の間接費120万円を、その月の全案件の直接作業時間1,600時間で割った750円/時間としています。案件Aの作業時間は60 + 320 = 380時間なので、配賦額は285,000円です。
契約金額280万円から原価201万5,000円を引くと、差額は78万5,000円(約28.0%)になります。工数が見積より2割増えれば、直接労務費と配賦額がそれぞれ増え、この差額はすぐに縮みます。
工数を人日や人月で見積もっている場合は、時間に直してから単価を掛けます。換算は工数計算ツールで、1日の稼働時間と1か月の稼働日数を変えながら確かめられます。人件費を原価に入れる考え方は人件費の原価計算とはで詳しく解説しています。
計算例2:建設工事
内装工事Bを例にします。契約金額は450万円です。建設業では、作業量を人日(1人が1日働いた量)で数えることが多いため、労務費は人日 × 日額で出します。
| 費目 | 計算 | 金額 |
|---|---|---|
| 材料費 | 内装材・設備部材 | 1,200,000円 |
| 労務費 | 45人日 × 20,000円 | 900,000円 |
| 外注費 | 電気・設備工事の協力会社 | 1,500,000円 |
| 経費 | 運搬費・機材のリース料など | 200,000円 |
| 原価合計 | 3,800,000円 |
契約金額450万円から原価380万円を引くと、差額は70万円(約15.6%)です。ここから、現場を管理する社員の人件費や本社の費用をどこまで配賦するかで、工事ごとの利益は変わります。工事ごとに原価を記録する台帳の作り方は、工事台帳とはで解説しています。
個別原価計算の仕訳
基本の流れは、費用を仕掛品に集め、完成したら製品へ、販売したら売上原価へ振り替える形です。
| 場面 | 借方 | 貸方 |
|---|---|---|
| 直接材料を使った | 仕掛品 | 材料 |
| 直接作業の賃金を計上した | 仕掛品 | 賃金 |
| 間接費を集めた | 製造間接費 | 材料・賃金・経費 |
| 間接費を配賦した | 仕掛品 | 製造間接費 |
| 指図書の製品が完成した | 製品 | 仕掛品 |
| 製品を引き渡した | 売上原価 | 製品 |
建設業では、仕掛品の代わりに「未成工事支出金」、売上原価の代わりに「完成工事原価」という勘定科目を使います。自社でどの科目を使うかは、顧問の税理士に確認してください。
メリットとデメリット
メリット
・案件ごとの原価と利益が分かり、赤字の案件を特定できる
・見積と実際の原価を比べられるので、次の見積もりの精度が上がる
・どの費目が膨らんだかが分かり、値上げや外注の判断の根拠になる
デメリット
・案件ごとに作業時間や材料の使用量を記録する手間がかかる
・間接費の配賦基準の決め方で、案件の利益が変わる
・記録が遅れると、案件が終わるまで原価が分からない
継続して案件の原価を見るには
個別原価計算は、決算のための計算として月末にまとめて行うだけでは、進行中の案件の赤字に間に合いません。作業時間や外注費が見積を超えそうなときに気づけるよう、案件ごとの売上と費用を進行中から並べておくことが大切です。案件別の採算を見る手順は、採算管理とはで解説しています。
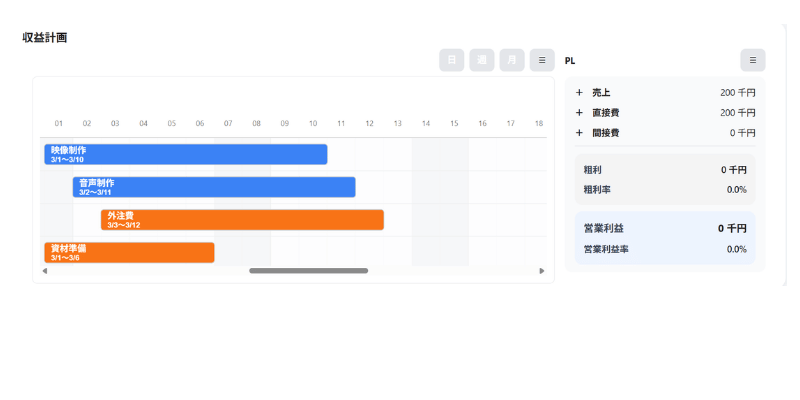
案件ごとの売上・費用を工程と一緒に並べ、粗利と入金・支払の時期まで確かめたい場合は、ガントチャートアプリGANTTで、登録なしで試せます。
よくある質問
製品や案件ごとに指図書(工番)を発行し、その指図書の単位で材料費・労務費・経費を集計して原価を出す方法です。受注生産、受託開発、建設工事のように、1件ごとに仕様が違う仕事で使います。
直接費は、使ったときに仕掛品へ振り替えます(例 借方 仕掛品/貸方 材料・賃金)。間接費は、いったん製造間接費に集めてから、配賦額を仕掛品へ振り替えます。完成したら仕掛品から製品へ、販売したら製品から売上原価へ振り替えます。建設業では仕掛品の代わりに未成工事支出金を使います。
個別原価計算は、1件ごとに仕様が違う受注品を、指図書の単位で集計します。総合原価計算は、同じ製品を続けて作る量産品を、一定期間の原価をまとめて生産量で割って1個あたりの原価を出します。
まとめ
個別原価計算は、指図書(案件)ごとに直接費を集め、間接費を配賦して原価を出す方法です。受託開発では工数 × 時間単価、建設工事では人日 × 日額で労務費を出すのが要になります。月末の計算だけで終わらせず、進行中から案件ごとの費用を見ておくと、赤字の案件に早く気づけます。
プロジェクト単位の収益・資金繰り管理アプリ
GANTTは、プロジェクトごとの収益性や資金繰りを見える化し、
売上回収、人件費、外注費、材料費などの動きをまとめて管理できる
プロジェクト管理アプリです。
採算管理とキャッシュフローを把握しながら、リアルタイムで経営判断しやすい運用を支援します。